
1. Bất động sản Văn phòng: Xu hướng nâng cấp và dịch chuyển
Thị trường văn phòng đang chứng kiến sự thay đổi mạnh mẽ về tiêu chuẩn chất lượng và vị trí ưu tiên.
• Tổng quan thị trường 2025: Hà Nội sở hữu khoảng 1,8 triệu m² diện tích cho thuê (NLA) với mức giá thuê hạng A trung bình là 30 USD/m²/tháng. Trong khi đó, TP.HCM có nguồn cung 1,7 triệu m² NLA với mức giá hạng A cao hơn, đạt 47 USD/m²/tháng.
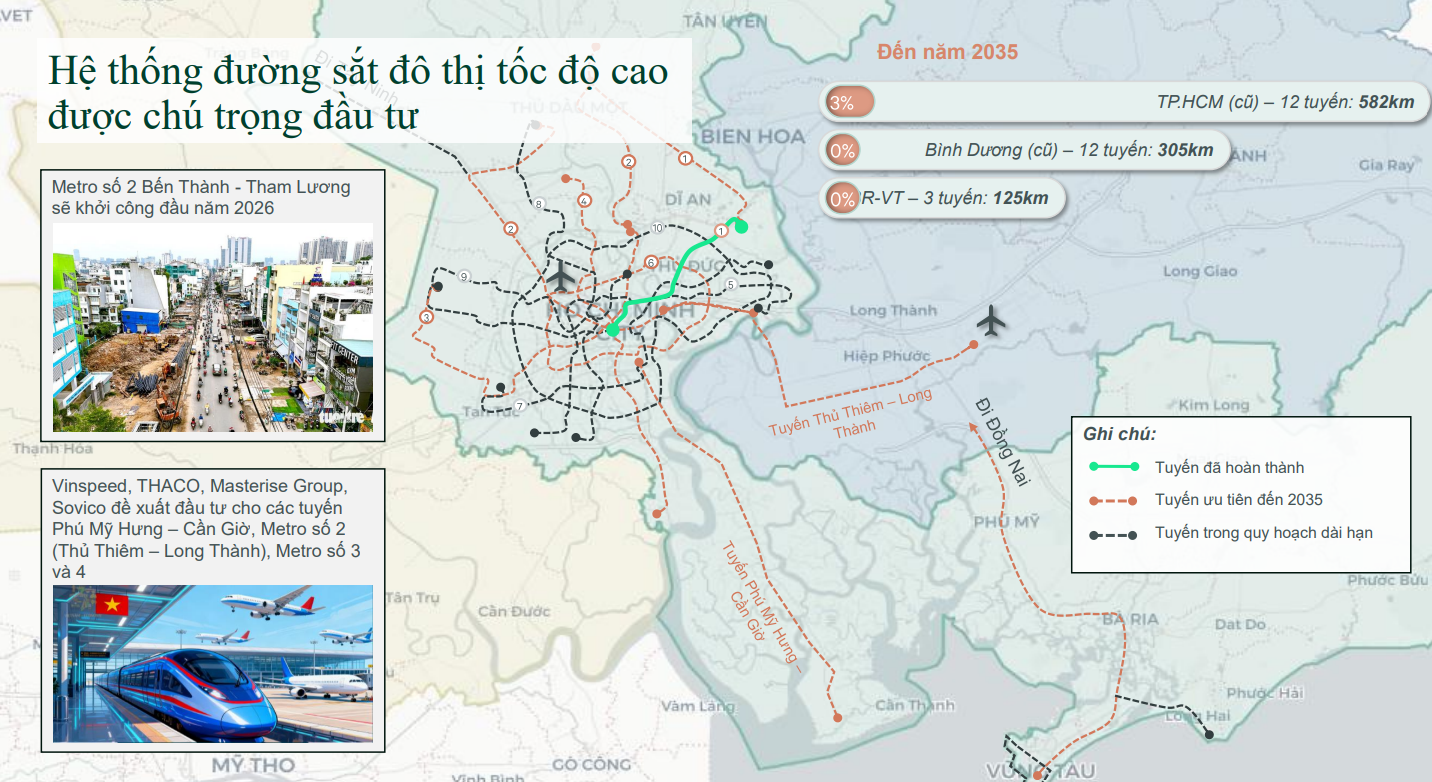
• Động lực từ hạ tầng: Việc mở rộng mạng lưới Metro (Hà Nội có 14 tuyến dự kiến hoàn thành vào 2035, TP.HCM có 7 tuyến) đang thúc đẩy xu hướng phân bổ nguồn cung ra ngoài trung tâm. Khách thuê, đặc biệt là ngành CNTT, đang dẫn dắt xu hướng dịch chuyển này nhằm tối ưu hóa chi phí và cải thiện trải nghiệm nhân viên.
• Dự án tiêu biểu: Dự án IFC TP.HCM được kỳ vọng là bước ngoặt, thúc đẩy nhu cầu từ các lĩnh vực Tài chính và Fintech. Hà Nội cũng đón nhận lượng lớn nguồn cung hạng A mới từ khu vực Starlake.
2. Bất động sản Công nghiệp & Logistics: Thích ứng với biến động toàn cầu
Phân khúc này chịu ảnh hưởng trực tiếp từ các chính sách thương mại quốc tế và quy hoạch hạ tầng.
• Thách thức thuế quan: Năm 2025 ghi nhận các thông báo về thuế quan từ Mỹ (mức 20-46%), khiến tâm lý khách thuê trở nên thận trọng hơn, dẫn đến diện tích hấp thụ đất công nghiệp giảm.
• Sự phân hóa sản phẩm: Trong khi đất công nghiệp chững lại, phân khúc kho/xưởng xây sẵn lại tăng trưởng mạnh mẽ. Tại miền Bắc, nguồn cung nhà xưởng đạt mức cao kỷ lục, trong khi tại miền Nam, sức hấp thụ tích cực giúp các dự án gần như lấp đầy.
• Đòn bẩy hạ tầng: Các siêu dự án như Sân bay Quốc tế Long Thành, cảng nước sâu (Cái Mép – Thị Vải, Lạch Huyện) và các tuyến cao tốc đang hình thành nên các trung tâm logistics trọng điểm.
3. Bất động sản Bán lẻ: Cuộc đua về trải nghiệm
Thị trường bán lẻ Việt Nam được đánh giá là có dư địa tăng trưởng lớn nhờ triển vọng kinh tế dài hạn.
• Chỉ số kinh tế: Dự báo đến năm 2035, dân số đạt 107 triệu người và GDP bình quân đầu người đạt 10.863 USD, tạo đà cho nhu cầu tiêu dùng tăng cao.
• Xu hướng tiêu dùng: Có sự chuyển dịch từ mua sắm thuần túy sang trải nghiệm đa giác quan. Các thương hiệu F&B (Trà & Cà phê) đang cạnh tranh khốc liệt về bản sắc và không gian trải nghiệm.
• Nguồn cung mới: Nhiều trung tâm thương mại lớn sẽ gia nhập thị trường như Empire City (Thủ Thiêm), Aeon Xuân Thủy (Hà Nội) và các dự án tại các đại đô thị phía Đông Hà Nội.
4. Bất động sản Nhà ở: Nguồn cung ngoại thành tăng tốc
Thị trường nhà ở cho thấy sự điều chỉnh về cơ cấu sản phẩm và giá bán.
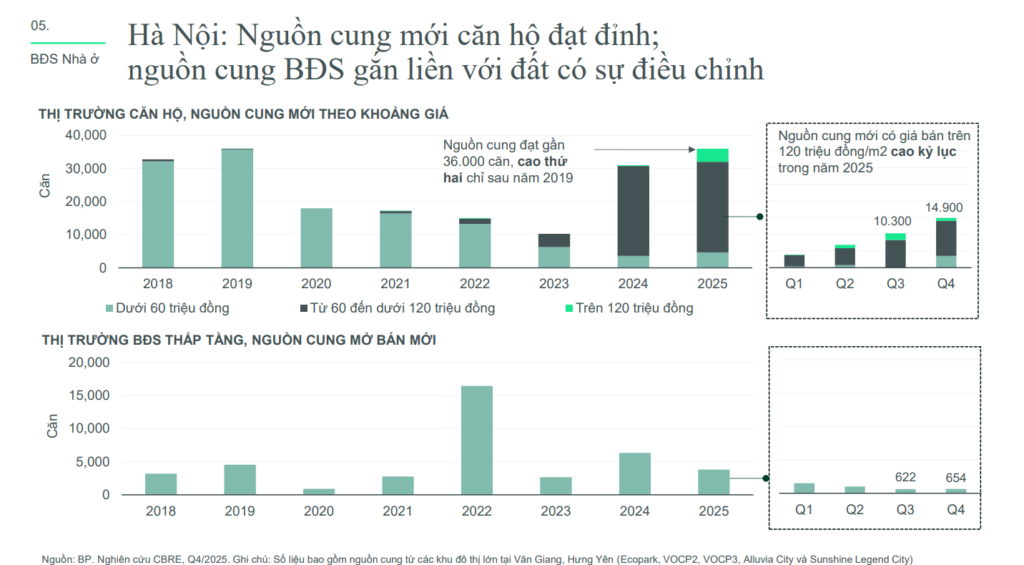
• Thị trường Hà Nội: Nguồn cung căn hộ đạt đỉnh với gần 36.000 căn trong năm 2025. Giá bán thứ cấp tăng mạnh 24% theo năm. Nguồn cung ngoại thành đang tăng tốc nhờ các quy hoạch hạ tầng như Vành đai 4 và Trục cảnh quan sông Hồng.
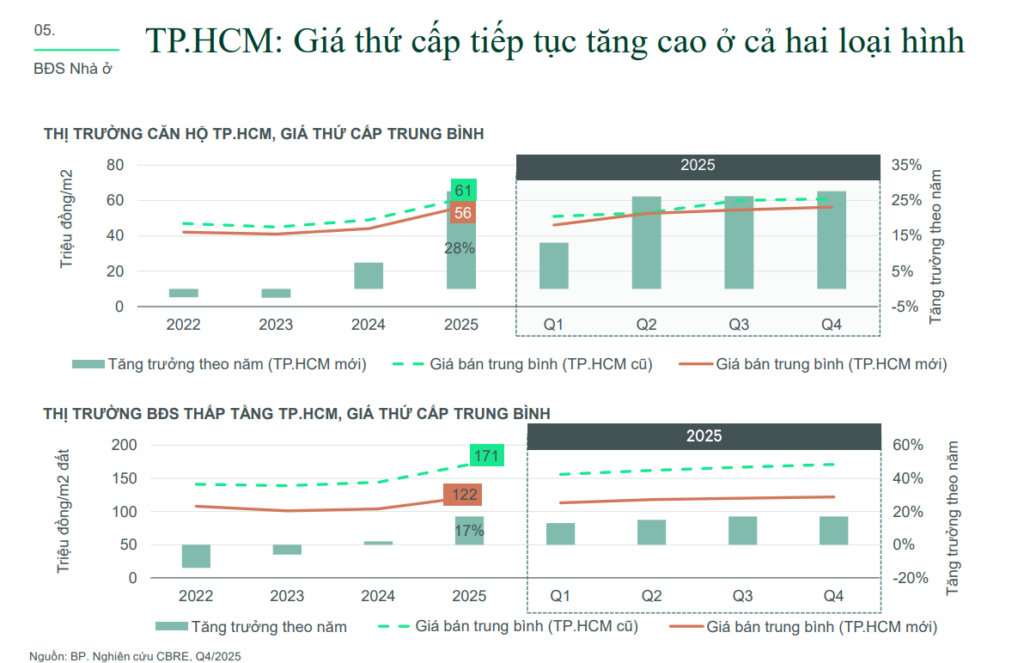
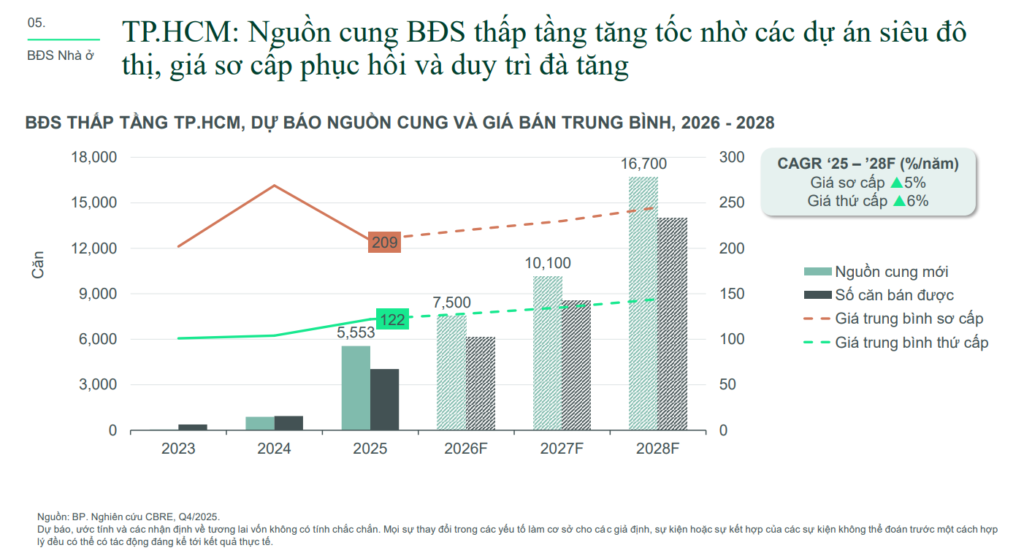
• Thị trường TP.HCM: Nguồn cung căn hộ vẫn còn hạn chế nhưng có sự cải thiện tại khu vực sau sáp nhập. Phân khúc nhà thấp tầng ghi nhận nguồn cung tăng kỷ lục trong quý 4/2025.
• Dự báo 2026-2028: Giá bán dự kiến tiếp tục duy trì đà tăng trung bình từ 5-11% mỗi năm tùy phân khúc. Thị trường sẽ dịch chuyển mạnh sang các dự án phát triển theo định hướng giao thông (TOD) dọc các tuyến đường vành đai và metro.
Tóm lại, cơ sở hạ tầng kết nối (Metro, đường vành đai, sân bay) và khả năng thích ứng với các yếu tố kinh tế vĩ mô sẽ là những yếu tố then chốt định hình sự phát triển của tất cả các phân khúc bất động sản tại Việt Nam trong những năm tới.
Nguồn: CBRE
ThS. Nguyễn Kim Huệ
Tel: 0903395758